IPOかM&Aか? 成長企業のEXIT戦略を考える
IPOは、会社を売却するのではなく、独立性を保ったまま資本市場に開くための手段です。経営者が経営の主導権を持ちながら、株式を市場に流通させ、その後も自ら成長を続ける。M&Aとは、ここが大きく違います。
未上場企業の資金調達環境は大きく変わりました。大型の資金調達が可能になり、IPOを「資金を集めるための最終手段」と考える必要性は薄れています。現在のIPOには、会社への資金調達以上に、独立性を維持しながら株式を市場に開くこと、既存株主に流動性を与えることの意味が大きくなっています。
それは2026年9月18日までのIPO30社にも表れています。公募株数に対して売出株数は3.19倍になります。IPOは会社に新しい資金を入れるだけでなく、VC、PE、事業会社など既存株主の換金機会にもなっています。
筆頭株主を見ると、経営者系が17社、56.7%を占めます。一方、経営者以外の株主が筆頭となる企業では、売出比率が高いケースが目立ちます。つまり、誰が株主なのかによって、IPOにおける「公募」と「売出」の意味も変わる。経営者には独立性を維持するIPO、投資家には成長と換金の機会という、それぞれの目的があります。
C向けサービス、プラットフォーム、SaaS、ブランドなど、独立して顧客基盤を拡大し、資本市場で継続的に企業価値を評価される事業はIPOとの相性が良い。一方、ディープテックのように研究開発、量産設備、販売網、規制対応などに巨額の資本と時間を必要とする事業では、大企業の資本・技術・顧客基盤を取り込むM&Aが成長を加速させる場合があります。経産省も、ディープテックではIPOに偏らずM&Aを含めた多様なEXITが重要だと指摘しています。
IPO企業を見るうえでは、IPO時点ではなく、その後どれだけ企業価値を増やしたかも重要です。例えばラクスは、公開価格ベースの上場時時価総額約122億円から、2026年9月24日には約3,803億円と約31倍になっています。マネーフォワードも約283億円から約3,177億円へ約11倍、メルカリは約4,060億円から約5,875億円へ約1.4倍です。上場時の企業価値やその後の成長率には大きな違いがありますが、IPOはVCなど既存株主に換金の機会を与えながら、会社のその後の成長を公開市場につなぐことができます。
ただし投資家にとっては、成長率とともに換金までの時間も重要です。経営者が長期で企業価値の最大化を目指す一方、VCやファンドには投資回収の時間軸があります。公募と売出を組み合わせるIPOは、会社の成長資金と既存株主の換金を同時に実現し、双方の時間軸を調整する仕組みともいえます。
IPOかM&Aか。その答えは、EXITの方法から考えるのではなく、自分はこの会社を誰と、何年かけて、どこまで大きくしたいのか。その答えから考えるべきなのではないでしょうか。
【参考資料】
2026年IPO売出データ ※2026年9月18日現在
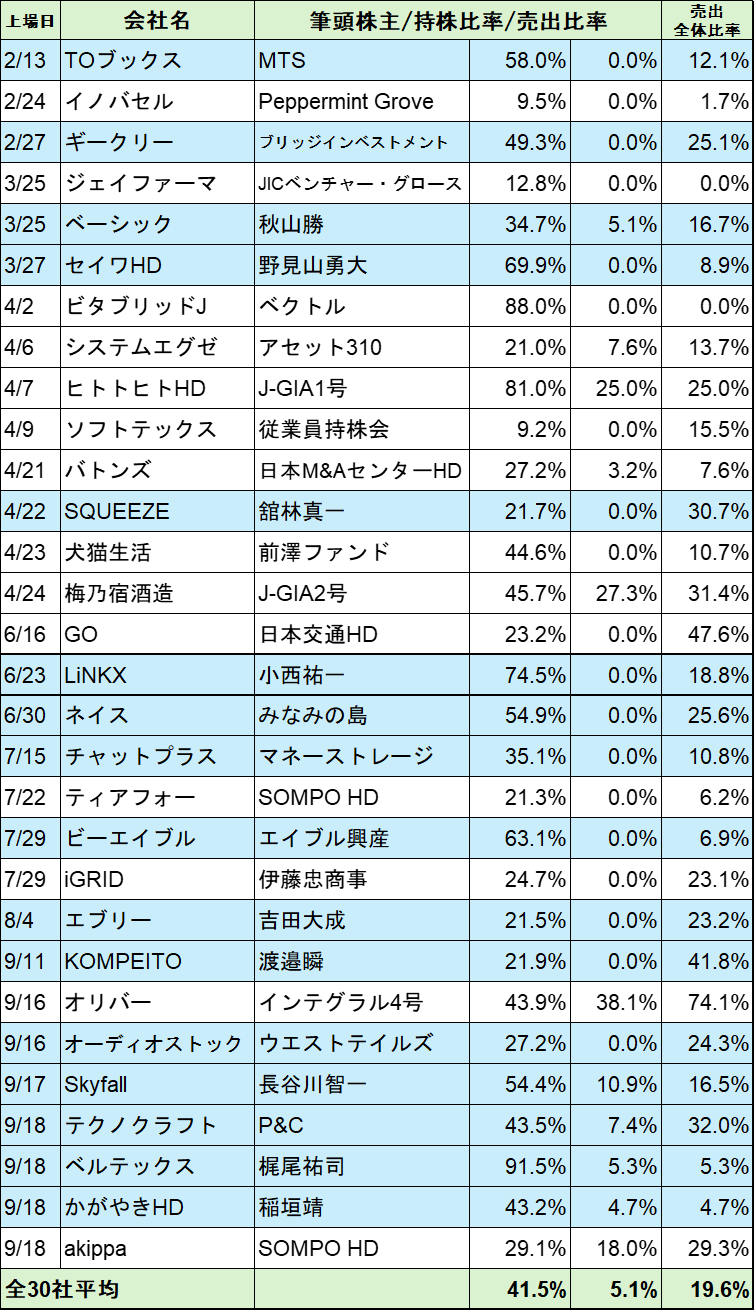
※ 水色:筆頭株主が経営者系

【國本 行彦】
1960年8月21日生。
東京都立志村高校卒業。
1984年早稲田大学法学部卒業後、日本合同ファイナンス(現・JAFCO)入社。
2006年1月5日 (株)インディペンデンツ(現(株)Kips)設立、代表取締役就任。
2015年11月9日 特定非営利活動法人インデペンデンツクラブ 代表理事就任(現副代表理事)
2020年6月 (株)ラクス社外取締役就任
日本証券アナリスト協会認定アナリスト
※「THE INDEPENDENTS」2026年10月号 - P.14 より


